г.Алматы, пр. Аль-Фараби, д.21 блок 10, н.п. 1070л
27.10.2026
Прекращение деятельности юридического лица-резидента с проведением камерального контроля
Ликвидация юридического лица-резидента по камеральному контролю осуществляется при соответствии одновременно следующим условиям в течение срока исковой давности
Настоящий пункт также распространяются на юридические лица, период с даты создания которых менее чем срок исковой давности.
Ликвидируемое юридическое лицо-резидент в случае принятия решения о ликвидации одновременно представляет в ОГД по месту нахождения:
ОГД в течение 3 рабочих дней со дня получения налогового заявления на прекращении деятельности направляет запросы в уполномоченные органы, банки второго уровня и организациям, осуществляющие отдельные виды банковских операций. Сведения по запросам подлежат предоставлению уполномоченными органами не позднее 10 рабочих дней. ОГД в течение 10 рабочих дней со дня получения всех сведений от уполномоченных органов осуществляет камеральный контроль и выдает заключение (2-х экземпляров) не позднее 3-х рабочих дней после его подписания.
В случае выявления расхождения по результатам камерального контроля юридическому лицу-резидента выдается уведомление не позднее 5 рабочих дней с даты получения заключения.
В случае не исполнения уведомления или несогласия ОГД с пояснениями предоставленным налогоплательщиком, или налогоплательщик произвел корректировку в сторону уменьшения проводится налоговая проверка, при этом она начинается не позднее 10 рабочих дней после истечения срока исполнения уведомления.
Уплата налоговой задолженности и по социальным платежам производится не позднее 10 календарных дней со дня составления заключения.
Ликвидируемое юридическое лицо-резидент представляет в ОГД по месту нахождения ликвидационный баланс в течение 3 рабочих дней со дня получения заключения камерального контроля (при отсутствии задолженности).
Основание: приказ исполняющего обязанности Министра финансов Республики Казахстан от 31 октября 2025 года № 654 «О некоторых вопросах исполнения налогового обязательства при ликвидации, реорганизации и прекращении деятельности налогоплательщиками (налоговыми агентами)».
Источник:
Ақпарат көзі: https://www.gov.kz/org/kgd-sko/press/news/details/1308993?lang=kk
#ЛиквидацияТОО #НалоговыйКодекс #НалогиКазахстан #БизнесКазахстан #Казахстан
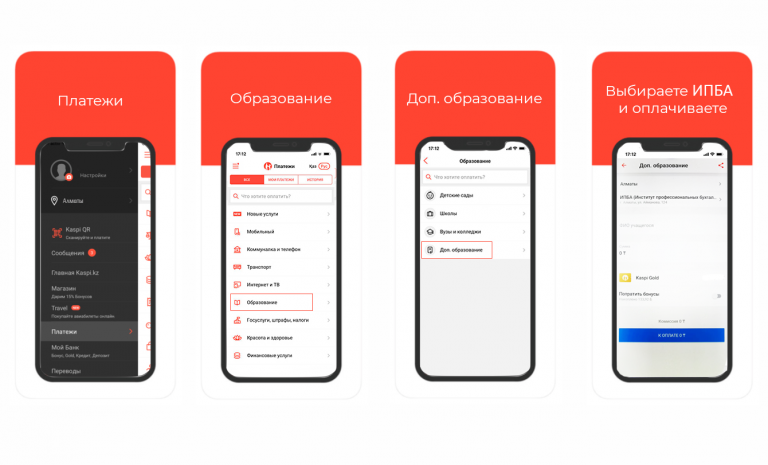
Если Вы выбрали оплату через мобильное приложение Kaspi, зайдите во вкладку Платежи → Образование → Доп. Образование.
Наименование организации введите Институт Профессиональных Бухгалтеров и Аудиторов РК