г.Алматы, пр. Аль-Фараби, д.21 блок 10, н.п. 1070л
22.10.2026
Ответы на актуальные вопросы
Отчеты
1. Какую форму отчетности сдают ИП по упрощенной декларации с наемными работниками?
Ответ: Упрощенная декларация представляется в налоговый орган по месту нахождения налогоплательщика не позднее 15 числа второго месяца, следующего за отчетным налоговым периодом (полугодием) по форме 910.00, также при наличии наемных работников возникают обязательства
2. Может ли ИП самостоятельно сдавать отчетность и вести учет без привлечения бухгалтера? Нужно ли ИП иметь бухгалтера или можно самому вести учет?
Ответ: ИП не обязан вести бухгалтерский учет если: применяет СНР на основе упрощенной декларации и доход за календарный год не превышает в 2026 году 583 875 000 тенге (135 тыс. МРП); не является плательщиком НДС; не является субъектом естественных монополий.
3. Что нужно сделать чтобы автоматически сдавались 0-вые формы отчетов?
Ответ: Налогоплательщик (налоговый агент) после налоговой регистрации указывает в веб-приложении формы налоговой отчетности, подлежащие представлению.
В случае изменения видов деятельности, предусматривающих необходимость предоставления других форм налоговой отчетности, налогоплательщик (налоговый агент) до истечения срока представления налоговой отчетности указывает в веб-приложении формы налоговой отчетности, подлежащие представлению.
Также налогоплательщик (налоговый агент) вправе признать структурное подразделение юридического лица самостоятельным плательщиком налогов и платежей в бюджет, за исключением корпоративного подоходного налога и НДС.
Для признания структурного подразделения самостоятельным плательщиком налогов и платежей в бюджет налогоплательщик (налоговый агент) обязан уведомить налоговый орган в электронном виде и указать в профиле налогоплательщика КНП ИСНА формы налоговой отчетности, подлежащие представлению таким структурным подразделением. Функционал будет доступен в январе-феврале 2026 года.
Степень риска
Как определяется степень риска?
Ответ: В новом Налогом кодексе органы гос. доходов сменили принципы применения СУР при налоговом администрировании, исключив категорирования налогоплательщиков по степеням риска.
Вместо этого ОГД, будут анализировать и выявлять налоговые риски по видам налогов, отраслям, регионам, группе налогоплательщиков и т.д.
КПН Авансовые платежи
Кто не является плательщиком авансовых платежей, есть ли изменения в 2026 году?
Ответ: Плательщиками авансовых платежей являются плательщики корпоративного подоходного налога, за исключением лиц, указанных в пункте 1 статьи 348 Налогового кодекса.
Блокировка счета
1. При какой сумме налоговой задолженности будет блокироваться счет в 2026 году?
Ответ: Взыскание налоговой задолженности за счет денег, находящихся на банковских счетах налогоплательщика (налогового агента), осуществляется налоговым органом в принудительном порядке при непогашении налогоплательщиком (налоговым агентом) налоговой задолженности в сумме не менее 20-кратного МРП.
2. В каких случаях производится арест счета физического лица?
Ответ: В случае неуплаты налоговой задолженности в размере более 1-кратного МРП (МРП на 2026 год 4325 тенге) по истечении 30-ти рабочих дней со дня вручения уведомления о налоговой задолженности, налоговый орган выносит налоговый приказ.
При непогашении задолженности в течении 5-ти рабочих дней со дня вручения налогового приказа, соответствующий налоговый приказ передается на принудительное взыскание частным судебным исполнителям.
Источник:
Ақпарат көзі:
#IPAA #налоги #налогиКазахстан #бухгалтерия #ИП #отчётность #КПН #налоговыйкодекс #FAQ
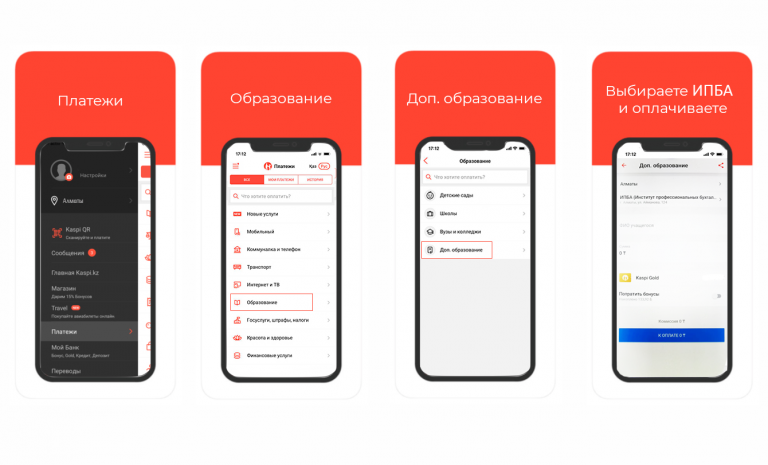
Если Вы выбрали оплату через мобильное приложение Kaspi, зайдите во вкладку Платежи → Образование → Доп. Образование.
Наименование организации введите Институт Профессиональных Бухгалтеров и Аудиторов РК