г.Алматы, пр. Аль-Фараби, д.21 блок 10, н.п. 1070л
19.10.2026
1. Сохранился ли стандартный вычет 14 МРП в 2026 году?
Ответ: Базовый налоговый вычет составляет 30-кратный размер месячного расчетного показателя, действующего на 1 января соответствующего финансового года, применяемый за каждый календарный месяц. Общая сумма базового налогового вычета за календарный год не должна превышать 360-кратного размера месячного расчетного показателя, действующего на 1 января соответствующего финансового года. (ст. 403 НК).
2. Какие вычеты сохраняются (по ипотеке, обучению)?
Ответ: По нормам, вступающим в действие 1 января 2026 года
Согласно п. 1 ст. 401 Налогового кодекса физическое лицо имеет право на применение следующих видов личных налоговых вычетов:
С учетом положений статей 402, 403 и 404 Налогового кодекса к налоговым вычетам относятся:
Таким образом, с 1 января 2026 года налоговые вычеты по вознаграждениям, на обучение и для многодетной семьи не предусмотрены.
Вместе с тем, введен базовый вычет в размере 30 МРП и отсутствует обязанность физических лиц по сбору, хранению документов, подтверждающих налоговые вычеты, а также ежегодному представлению физическим лицом декларации о доходах и имуществе.
3. Когда возникает право на использование социальных налоговых вычетов?
Ответ: Социальные налоговые вычеты применяются в том календарном году, в котором возникло, имеется или имелось основание для применения данных налоговых вычетов.
Источник: https://www.gov.kz/situations/811/intro?lang=ru
#налоговыевычеты #базовыйвычет #ИПН #налоги2026 #бухгалтерия #Казахстан #ipaa #налоговыйкодексРК
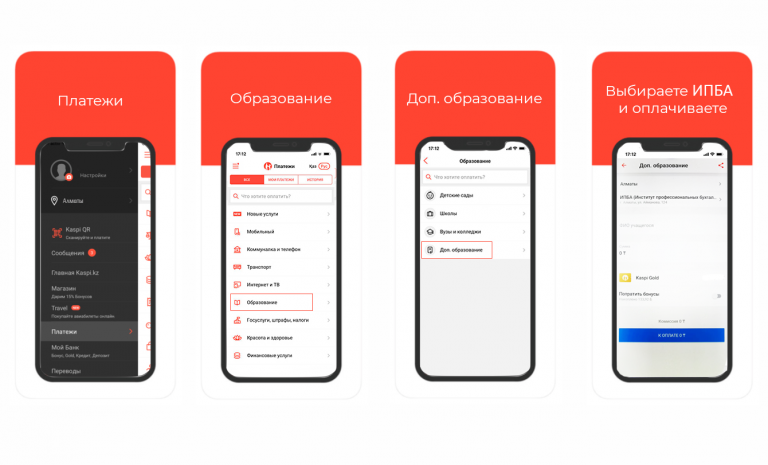
Если Вы выбрали оплату через мобильное приложение Kaspi, зайдите во вкладку Платежи → Образование → Доп. Образование.
Наименование организации введите Институт Профессиональных Бухгалтеров и Аудиторов РК